Wer steckt hinter dieser Methodik?
Makroökonomen und quantitative Analysten, die institutionelle Modelle für latente
Variablen entwickelt haben — nicht für den Lehrsaal, sondern für reale
Prognoseanforderungen an den Kapitalmärkten.
- Empirisch fundierte Modellentwicklung
- Praxisnahe Makroprognosen
- Interdisziplinäres Forschungsteam
Entstanden aus der Lücke zwischen Theorie und Marktpraxis
Akademische Modelle scheitern an Marktbedingungen
Standardökonometrie setzt beobachtbare Variablen voraus. Doch die entscheidenden Triebkräfte der Konjunktur — Kreditstress, Vertrauensschocks, latente Liquiditätsbedingungen — bleiben unsichtbar. Wer diese Lücke ignoriert, prognostiziert mit strukturell verzerrten Modellen und zieht falsche Schlüsse aus scheinbar sauberen Daten.
Der Ausgangspunkt war Frustration, nicht Ehrgeiz
Makroanalysten mit Erfahrung aus Zentralbanken und quantitativen Researchabteilungen stellten fest: Die vorhandenen Werkzeuge waren entweder zu akademisch abstrakt oder zu simplistisch für ernsthafte Prognosearbeit. Daraus entstand der Antrieb, latente Zustandsmodelle systematisch auf reale Prognosefragen anzuwenden.
Signalextraktion aus verrauschten Makrodaten
Kalman-Filter-Techniken und verwandte Verfahren erlauben es, unbeobachtete Konjunkturzustände aus verrauschten Zeitreihendaten zu extrahieren. Diese Methodik liefert eine klarere Grundlage für Prognosen als naive Indikatorkombinationen — vorausgesetzt, das Modell ist spezifikationsrobust und die Annahmen sind transparent dokumentiert.
Transparenz als methodisches Prinzip, nicht als Marketingversprechen
Jede Modellentscheidung — Zustandsraumdimension, Messgleichungen, Identifikationsrestriktionen — wird offengelegt und begründet. Wer die Annahmen nicht kennt, kann die Prognose nicht beurteilen. Wer sie nicht beurteilen kann, sollte ihnen nicht vertrauen.
Kontinuierliche Modellüberprüfung als Standard
Makromodelle altern. Strukturbrüche, veränderte Transmissionskanäle und neue Datenverfügbarkeiten erfordern regelmäßige Neuschätzung und Spezifikationstests. Das Team überprüft bestehende Modelle systematisch — nicht nur wenn Prognosen scheitern, sondern als institutionelle Routine.
Prognosen sind Wahrscheinlichkeiten, keine Punktschätzungen
Wer einen einzigen Zahlenwert als Prognose präsentiert, verschweigt die Unsicherheit. Der methodische Ansatz liefert Verteilungen über mögliche Konjunkturzustände — mit expliziten Konfidenzintervallen und Szenariobewertungen.
Institutionelle Erfahrung trifft quantitative Strenge
Die Gründer bringen Hintergründe aus makroökonomischer Forschung, quantitativen Investmentabteilungen und wirtschaftspolitischer Analyse mit. Diese Kombination verhindert sowohl theoretische Weltfremdheit als auch blinden Empirismus.
Keine Abkürzungen bei der Modellvalidierung
Out-of-sample-Tests, Stabilitätsanalysen und strukturelle Brucherkennung sind keine optionalen Ergänzungen. Sie sind Pflichtbestandteile jeder Modellpublikation — weil eine nicht validierte Prognose keine Prognose ist, sondern eine Vermutung.
Grundsätze der Methodik
Vier Prinzipien, die jede Modellentscheidung und jede Publikation leiten
Methodische Strenge
Latente Variablenmodelle sind kein Allheilmittel. Sie sind leistungsfähige Werkzeuge
— wenn korrekt spezifiziert, identifiziert und validiert. Das Fundament jeder
Analyse ist eine klare Trennung zwischen Modellstruktur und Datenanpassung.
Zustandsraummodelle, Kalman-Filter-Varianten und faktoranalytische Ansätze werden
nicht nach Bequemlichkeit gewählt, sondern nach theoretischer Begründbarkeit und
empirischer Leistungsfähigkeit. Jede Modellwahl wird dokumentiert, jede Restriktion
begründet. Wer Annahmen nicht offenlegt, kann keine valide Prognose liefern. Dieser
Grundsatz ist nicht verhandelbar — unabhängig davon, ob das Ergebnis erwünscht ist
oder unbequem. Robustheit gegenüber Spezifikationsfehlern wird durch systematische
Sensitivitätsanalysen geprüft. Das Ziel ist nicht das eleganteste Modell, sondern
das informativste — gemessen an seiner Fähigkeit, latente Konjunkturzustände
zuverlässig zu extrahieren und prognoserelevante Signale von Rauschen zu trennen.
Praktische Relevanz
Akademische Präzision ohne Anwendungsbezug ist intellektuelle Übung, keine Analyse. Jede Methodik wird an einer konkreten Prognosefrage gemessen: Liefert das Modell einen Informationsgewinn gegenüber einfacheren Benchmarks? Ist die extrahierte latente Variable interpretierbar und zeitlich stabil? Kann ein erfahrener Analyst die Modellaussagen in einen Entscheidungsrahmen übersetzen? Wenn nicht, ist das Modell zu überarbeiten — nicht die Frage zu vereinfachen. Die Brücke zwischen ökonometrischer Theorie und makroanalytischer Praxis erfordert kontinuierliche Kalibrierung. Modelle, die in kontrollierten Simulationen gut abschneiden, aber bei strukturellen Brüchen kollabieren, sind für reale Prognosezwecke wertlos. Diese Spannung wird nicht aufgelöst, sondern als permanente methodische Herausforderung akzeptiert und systematisch bearbeitet.
Transparenz der Annahmen
Jede Prognose basiert auf Annahmen. Die Frage ist nicht, ob Annahmen gemacht werden
— sie werden immer gemacht. Die Frage ist, ob sie explizit sind. Implizite Annahmen
sind gefährlicher als explizite Fehler, weil sie nicht hinterfragt werden können.
Deshalb werden bei jeder Modellpublikation die Identifikationsrestriktionen, die
Messgleichungen, die Zustandsübergangsdynamik und die Schätzmethode vollständig
dokumentiert. Nutzer der Analysen erhalten damit nicht nur ein Ergebnis, sondern
einen Einblick in die Bedingungen, unter denen dieses Ergebnis gilt — und unter
denen es nicht gilt. Unsicherheit wird quantifiziert, nicht verschwiegen.
Konfidenzintervalle und Szenarioverteilungen sind Bestandteil jeder Prognose, keine
nachträgliche Ergänzung. Wer Unsicherheit ausblendet, täuscht — bewusst oder
unbewusst.
Kontinuierliche Überprüfung
Makroökonomische Modelle altern. Strukturbrüche verändern Transmissionskanäle. Neue
Datenverfügbarkeiten eröffnen Möglichkeiten, die zum Zeitpunkt der
Modellspezifikation nicht existierten. Ein Modell, das vor einem Jahrzehnt robust
war, kann heute systematisch verzerrt sein — nicht weil die Theorie falsch war,
sondern weil sich die Wirtschaft verändert hat. Deshalb ist die Überprüfung
bestehender Modelle keine Reaktion auf Prognosefehler, sondern eine institutionelle
Routine. Stabilitätstests, rekursive Schätzungen und strukturelle Brucherkennung
werden regelmäßig durchgeführt. Modelle, die diese Tests nicht bestehen, werden neu
spezifiziert oder zurückgezogen — unabhängig davon, wie elegant ihre ursprüngliche
Formulierung war. Qualität entsteht nicht durch einmalige Sorgfalt, sondern durch
systematische Wiederholung kritischer Prüfprozesse.
Kernteam Forschung
Das Forschungsteam
Ökonomen und quantitative Analysten mit Hintergrund aus Zentralbanken und Investmentforschung
Drei Kernpersonen mit unterschiedlichen, sich ergänzenden Hintergründen aus makroökonomischer Forschung, quantitativer Modellierung und wirtschaftspolitischer Analyse.
Kein Mitglied des Teams begann mit dem Ziel, Analysemethoden zu verbreiten. Alle begannen damit, konkrete Prognoseprobleme zu lösen.
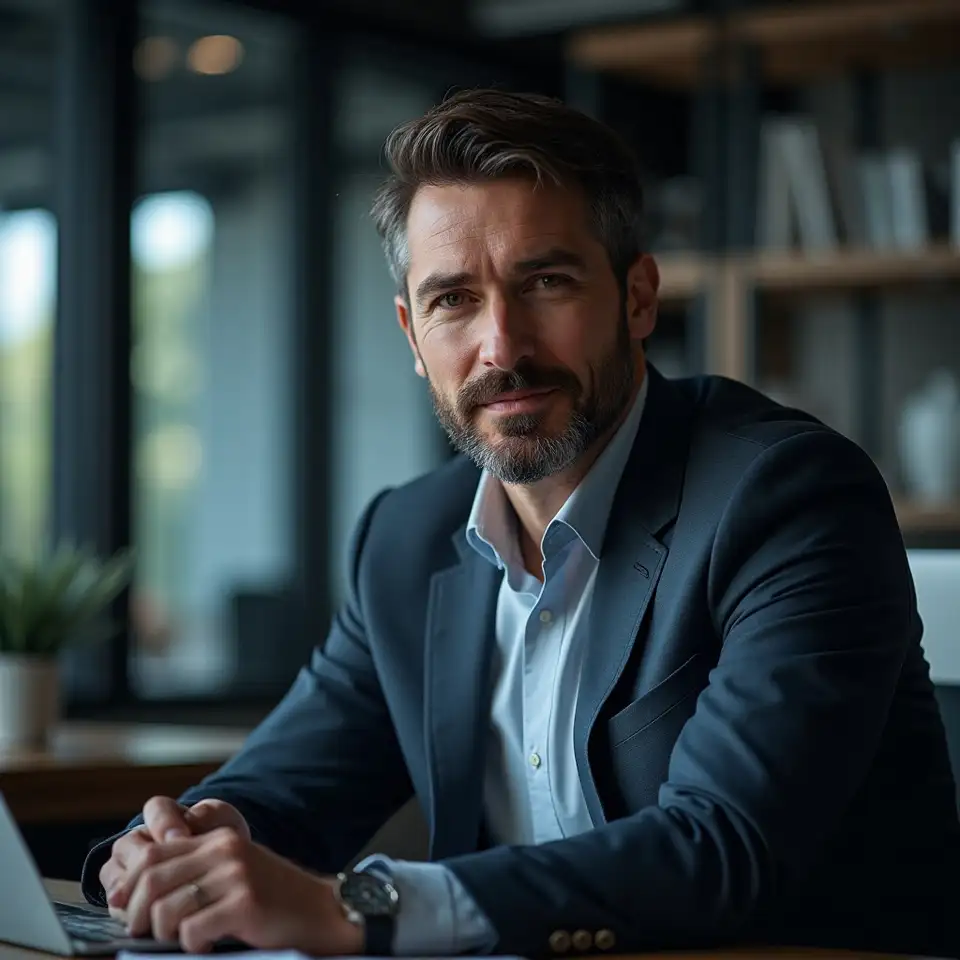
Dr. Markus Feldner
Leitender Makroökonom
Spezialist für Zustandsraummodelle und konjunkturelle Signalextraktion aus hochdimensionalen Datensätzen.
Hintergrund in angewandter Ökonometrie und makroökonomischer Forschung, frühere Tätigkeit in wirtschaftspolitischer Analyse.
"Ein Modell ohne explizite Annahmen ist keine Methode, sondern ein Werkzeug ohne Bedienungsanleitung."
Kalman-Filter
Zeitreihenanalyse
Strukturmodelle
+1
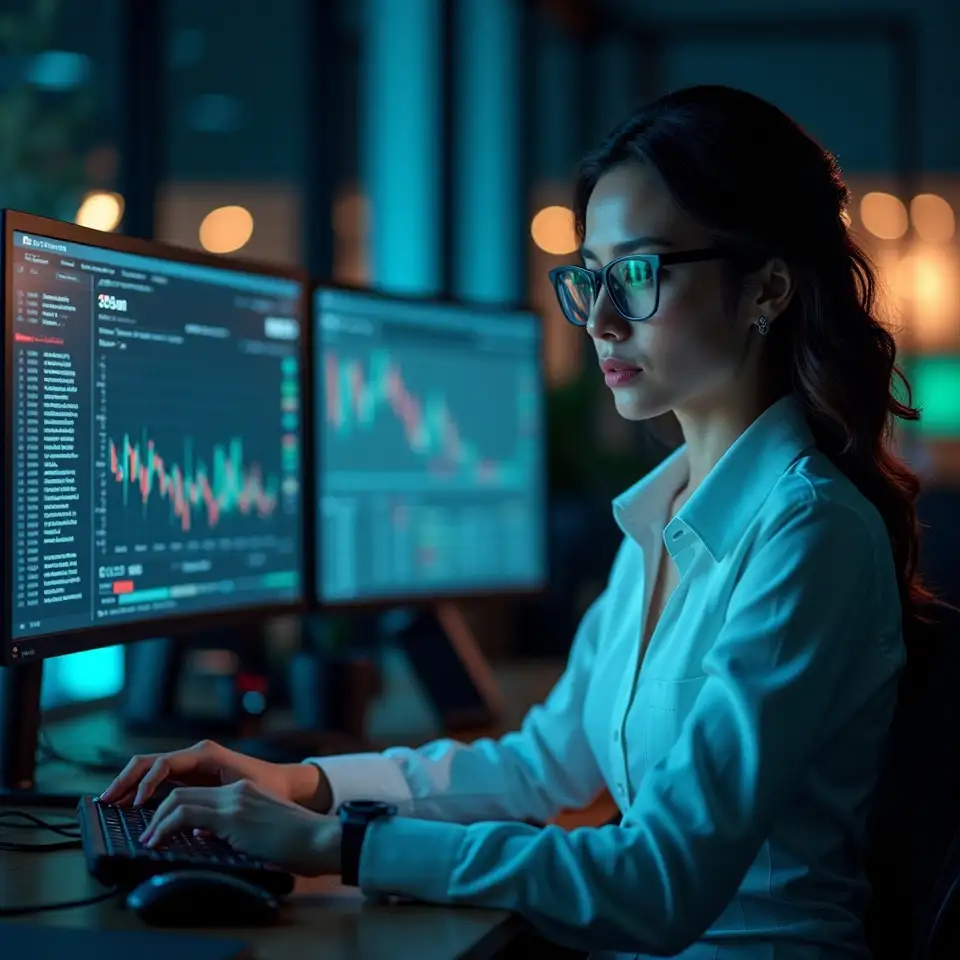
Dr. Lena Brandt
Quantitative Forscherin
Entwickelt faktoranalytische Ansätze zur Extraktion latenter Konjunkturzustände aus unstrukturierten Makrodaten.
Promovierte Statistikerin mit Erfahrung in quantitativer Investmentforschung und dynamischen Faktormodellen.
"Wer nur beobachtbare Variablen modelliert, sieht die Hälfte der Wirtschaft nicht."
Dynamische Faktormodelle
Bayesianische Schätzung
Signalverarbeitung
+1
Stefan Reuter
Makrostratege und Analyst
Übersetzt ökonometrische Modellaussagen in interpretierbare Szenarien für makroanalytische Entscheidungsrahmen.
Langjährige Erfahrung in makrostrategischer Analyse und Verbindung quantitativer Methoden mit wirtschaftspolitischem Kontext.
"Eine Prognose ohne Konfidenzintervall ist eine Behauptung, keine Analyse."
Szenarioanalyse
Makrostrategie
Modellinterpretation
Vergangene Ergebnisse sind kein Indikator für künftige Prognosegenauigkeit.
Anerkennung und Kooperationen
2023
Methodische Exzellenz in der Prognoseforschung
Auszeichnung für transparente Modellpublikationen mit vollständiger Annahmendokumentation.
2022
Partnerschaft mit wirtschaftswissenschaftlicher Forschungseinrichtung
Formelle Kooperation zur gemeinsamen Entwicklung latenter Variablenmodelle für Konjunkturanalysen.
2024
Anerkennung durch Analystenverband
Empfehlung durch professionellen Verband für rigorose Anwendung ökonometrischer Methoden in der Praxis.
2021
Publikationsauszeichnung für Prognosevalidierung
Preis für methodisch exemplarische Out-of-sample-Validierungsstudie im Bereich Makroprognosen.
Makroanalyse auf methodisch solidem Fundament
Wer latente Variablen ignoriert, prognostiziert mit unvollständiger Information. Das lässt sich ändern — systematisch und transparent.
Alle Projektionen sind illustrative Beispiele ohne Anlageberatungscharakter.
Illustrative Prognoseentwicklung
- Angenommene Jahresrendite:
- 5%
- Prognosehorizont:
- 20
- Beiträge gesamt
- Modelliertes Wachstum